Ezzel a bloggal egy őszinte kereskedési napló létrehozása a célom.
Az én történetem a Mikulásvárás története, illetve az ebből való (részleges) felébredés. 2012-ben egy komolyabb nyerő szériával kezdtem a tőzsdével való ismerkedést. Azt kereskedtem, amit láttam, egy egyszerű GBPUSD kitörési stratégiát használtam. Két hétig működött a dolog, haza is utaltam a nyereséget, de utána persze vége lett a szériának, és évekig csak szerencsejáték volt a kereskedés, szörnyű hozzáállással és még szörnyűbb szokások beépítésével. A családomnak mélyen elege lett az ilyen irányú próbálkozásaimból, igérgetéseimből – érthető módon.
Közben megjelent a piacon az igazi Mikulás, a tőkefinanszírozott kereskedési rendszerek. A Topstep, a Mes Capital, majd ebből a OneUp. Mindegyikkel próbálkoztam, persze sikertelenül, de abban biztos voltam, hogy ez érdekel, ezt szeretném csinálni, nem a saját pénzemet akarom kockáztatni.
A tudatosodás kezdete 2018 januárja volt, ekkor döntöttem a minőségi tanulás mellett, és kezdtem el ténylegesen megismerni a piacot és ami fontosabb, magamat, mint kereskedőt. A teljesség igénye nélkül, akiktől sokat tanultam:
Robert Miner könyve, anyagai – https://www.dynamictraders.com/
Szoboszlai Attila – https://www.xm.com/hu/webinars
A kereskedési napló és a Quantower platform trade CSV ChatGPT elemzése alapján
Bevezetés
A 10 napos S10 Flag System kihívás célja elsősorban nem az volt, hogy a lehető legtöbb profitot termelje, hanem hogy kiderüljön: egy konkrét, előre meghatározott kereskedési rendszer mennyire következetesen hajtható végre valós piaci környezetben.
A kísérlet különösen érdekes azért, mert a technikai rendszer mellett a kereskedő pszichés működését is folyamatosan dokumentálták: túlkötés, visszakereskedés, stopelhúzás, profitcél hajszolása és a napi kereskedés lezárásának nehézsége egyaránt megjelent.
Az elemzéshez a trade CSV-t és a kihívás közben vezetett megjegyzéseket vetettem össze.
Fontos adatminőségi megjegyzés: az első napot nem tekintettem érvényes mérési napnak. Egy Quantower-panelhiba miatt tömeges, tízes nagyságrendű automatikus nyitások és zárások történtek, így az aznapi eredmény nem a kereskedési rendszer vagy a végrehajtás teljesítményét mérte.
1. Az eredmény első ránézésre
Az első, technikai hibával terhelt napot kizárva a következő kilenc értékelhető kereskedési nap eredménye:
+99,70 USD
Ez önmagában nem tekinthető statisztikailag jelentős eredménynek. Kilenc napból még nem lehet megállapítani, hogy az S10 Flag System hosszú távon rendelkezik-e pozitív várható értékkel.
A kísérlet azonban nem is erre volt elsősorban alkalmas.
Sokkal fontosabb kérdést válaszolt meg:
Mi történik akkor, amikor a rendszer szabályosan kerül végrehajtásra, és mi történik akkor, amikor a kereskedő elkezd eltérni tőle?
2. A szabályos és problémás napok között jelentős különbség látható
A napló alapján azonosíthatók olyan napok, amikor a rendszer és a pszichés szabályok nagyrészt rendben működtek.
Nap
Eredmény
Megfigyelés
szept. 15.
+76,96 USD
szabályos nap
szept. 16.
+13,44 USD
szabályos nap
szept. 17.
+56,94 USD
szabályos nap
szept. 22.
+110,98 USD
szabályos nap, QDay
szept. 24.
+58,88 USD
szabályos nap
Összesen
+317,20 USD
Ezzel szemben a problémásabb napok jelentős része negatív eredményt hozott.
Ez természetesen nem bizonyítja, hogy a pszichés hibák okozták minden esetben a veszteséget. Egy ilyen kis minta alapján ok-okozati következtetést nem lehet levonni.
Az azonban világosan látszik, hogy a szabálykövető kereskedés és a végeredmény között érdemes további kapcsolatot vizsgálni.
3. A kötésméret különösen érdekes eredményt hozott
Az egyik legerősebb minta a pozícióméret vizsgálatánál jelent meg.
Méret
Kötések
Bruttó eredmény
1 MNQ
66
+473 USD
2 MNQ
17
−88 USD
3 MNQ
5
−168 USD
Az adatok alapján a vizsgált időszakban az összes pozitív bruttó eredmény az 1 kontraktusos kötésekből származott.
A 2 és 3 kontraktusos kötések együtt:
−256 USD
Ez különösen érdekes annak fényében, hogy a kihívás egyik célja éppen a kontrollált, kis méretű végrehajtás volt.
Az adat nem azt bizonyítja, hogy a nagyobb méret önmagában veszteséges lenne. A minta túl kicsi ehhez.
Viszont egyértelműen indokolja azt a kísérleti döntést, hogy a következő szakaszban továbbra is 1 MNQ-val történjen a tesztelés, miközben a rendszer és a végrehajtás stabilitása kerül előtérbe.
4. Long és short között is látható eltérés
A vizsgált időszakban:
a short kötések összességében pozitívabb eredményt mutattak,
a long kötések eredménye gyengébb volt.
Ez azonban különösen érzékeny a vizsgált időszak piaci karakterére.
Ezért ebből nem lenne helyes azt a következtetést levonni, hogy az S10 Flag System „short rendszer”.
Érdemes viszont tovább mérni.
A következő tesztben a long/short irányt külön statisztikaként célszerű kezelni.
5. Az időpontok között is van érdekes eltérés
A trade-ek időpont szerinti vizsgálata alapján a nap bizonyos szakaszai feltűnően gyengébben teljesítettek.
Különösen érdekes volt a:
12:00–13:00 közötti időszak
Ebben az időablakban sok vesztes kötés jelent meg, miközben a következő órában már lényegesen jobb eredmény látszott.
Ez nem elegendő egy automatikus időalapú tiltás bevezetéséhez.
Viszont nagyon jó kutatási kérdés:
Valóban rosszabb ebben az időszakban az S10 setup minősége, vagy ilyenkor növekszik meg a kényszeres setupkeresés?
A kettő technikailag teljesen más problémát jelentene.
6. A trade-ek időtartama – itt jelent meg az egyik legérdekesebb eredmény
A round-trip ügyletek időtartamát vizsgálva eredetileg is látszott különbség a nyerő és vesztes trade-ek között.
A tisztább összehasonlítás érdekében azonban érdemes volt a nullához közeli eredményeket különválasztani.
BE-sáv
A további elemzésben −10 és +10 USD/kontraktus közötti eredményt semleges, BE-közeli trade-ként kezeltem.
Így a három csoport:
Nyerő
Vesztes
BE-közeli
Trade-ek
21
23
28
Átlagos idő
3:26
1:48
1:18
Medián
2:09
1:05
0:59
Ez már egy sokkal tisztább kép.
A valódi nyerő trade-ek medián időtartama:
2 perc 09 másodperc
A valódi vesztes trade-ek medián időtartama:
1 perc 05 másodperc
A különbség tehát nagyjából kétszeres.
Ez önmagában még nem jelenti azt, hogy egy trade-et két percig mindenképpen tartani kell.
Viszont egy nagyon fontos hipotézist felvet:
Az S10 Flag setupnak időre lehet szüksége ahhoz, hogy kibontakozzon.
7. A BE-k különösen érdekesek
A BE-közeli trade-ek száma meglehetősen magas:
28 trade
és medián időtartamuk:
59 másodperc
Ez azért fontos, mert ezekből a trade-ekből nem lehet egyszerűen azt mondani, hogy „jó” vagy „rossz” trade volt.
Legalább három különböző dolog történhetett:
jó setup volt, de túl korán történt a BE-be húzás;
rossz setup volt, amelyet sikerült időben kis veszteséggel lezárni;
jó irányú setup volt, de rossz volt az entry időzítése.
Ezért a BE-k külön elemzése valószínűleg az egyik legfontosabb következő feladat.
Viszont van egy fontos csavar
A BE-k önmagukban 28 darab trade, tehát elég nagy csoport.
És ezek bruttóban:
−$121,50
nettóban pedig még rosszabbak a fee-k miatt.
8. Mit mond az időtartam a trade managementről?
Az adatok alapján nem az a legfeltűnőbb probléma, hogy a vesztes pozíciókat túl sokáig tartják.
Éppen ellenkezőleg.
A tipikus vesztes trade viszonylag gyorsan eldől.
A nyertes trade-eknek viszont több idő kell.
Ez nagyon jól összeegyeztethető az S10/S30 struktúrával:
entry → visszateszt → flag → folytatás
Egy ilyen trade esetében természetes lehet, hogy a belépést követően rövid ideig nem történik látványos előrehaladás.
Ezért különösen érdekes kérdés:
Nem túl korán minősül „rossznak” egy egyébként helyes S10 belépő?
Ezt a következő tesztben már konkrétan lehet mérni.
9. Egy következő szintű mérés
A következő 10 napban érdemes minden trade-nél rögzíteni:
Idő entry után
Vizsgált adat
15 mp
MFE / MAE
30 mp
MFE / MAE
60 mp
MFE / MAE
90 mp
MFE / MAE
2 perc
MFE / MAE
3 perc
MFE / MAE
Az MFE azt mutatja, hogy a trade maximálisan mennyire ment kedvező irányba.
Az MAE pedig azt, hogy közben maximálisan mennyire ment ellene.
Ez választ adhat egy nagyon konkrét kérdésre:
A nyertes S10 trade-ek mennyire gyakran mennek először mínuszba, mielőtt elindulnak a célár felé?
Ha például azt látjuk, hogy a nyertes trade-ek jelentős része először −20–30 dollárt is visszatesztel, akkor a túl szoros vagy túl korai BE-kezelés valódi problémává válhat.
10. A pszichológiai minta
A technikai adatok mellett a naplóban egy visszatérő pszichológiai mechanizmus is megfigyelhető:
„Már csak egy kicsi hiányzik.”
Ez különösen veszélyes helyzet.
A kereskedés eredeti kérdése:
Van setup?
átváltozik erre:
Hogyan szerezzem meg a hiányzó 20–50 dollárt?
Ezzel a kereskedés célja megváltozik.
Ez a különbség technikailag aprónak tűnhet, pszichológiailag viszont óriási.
Ugyanez jelenik meg a veszteség után:
„Ezt még vissza lehet hozni.”
Ilyenkor a következő trade már nem feltétlenül önálló setup, hanem az előző trade érzelmi folytatása.
11. Ezért különösen fontosak az automatizált védelmek
A kísérlet során több olyan szabály született, amelyet nem pusztán akaraterővel kell betartani:
maximális kontraktusszám,
kontraktusonkénti maximális veszteség,
napi Rithmic lockout,
két egymást követő vesztes után 30 perces tiltás,
trade után háromperces szünet.
Ezeknek közös filozófiája van:
Nem arra kell építeni, hogy a kereskedő mindig jó döntést fog hozni. Arra kell építeni, hogy amikor rossz döntési állapotba kerül, a rendszer megakadályozza a következő rossz döntést.
Ez különösen fontos lehet olyan kereskedőnél, akinél nem a stratégia felismerése a legnagyobb probléma, hanem a szabályok elhagyása egy érzelmileg megterhelő pillanatban.
12. A következő 10 nap
A második szakaszban ezért érdemes minél kevesebb változót beengedni.
Paraméter
Következő teszt
Instrumentum
MNQ
Méret
50 dolláros maximális veszteségnek megfelelő kontraktusszám
Setup
S10 Flag System
Trade-kockázat
max. $50
Napi limit
−$150
Visszakereskedés
nincs
Stopelhúzás
nincs
Setupon kívüli trade
nincs
Trade utáni szünet
3 perc
Méretnövelés
nincs
Kiértékelés
10 nap után
A cél nem az, hogy minden nap pozitív legyen.
A cél:
10 napnyi tiszta adat előállítása.
13. Mit érdemes mérni a következő körben?
A következő CSV-ben legalább ezt az öt dimenziót érdemes együtt vizsgálni:
1. Setup
Volt-e valódi S10 Flag?
2. Végrehajtás
Szabályos volt-e az entry, stop és trade management?
3. Pszichológia
Volt-e visszakereskedés, stopelhúzás, túlkötés vagy profitcél-hajszolás?
4. Piaci környezet
Long/short, napszak, trend/range, M5 környezet.
5. Idő
MFE/MAE 15–30–60–90–120–180 másodpercnél.
Ez már lehetővé teszi, hogy a végén ne csak azt mondjuk:
„+X vagy −X dollár lett.”
Hanem azt:
„Ebben a piaci környezetben, ilyen entryvel, ilyen stopkezeléssel és ilyen időtartammal működik legjobban az S10 setup.”
Összegzés
A 10 napos kihívás alapján még korai lenne végleges ítéletet mondani az S10 Flag Systemről.
A minta azonban több érdekes irányt mutat:
az értékelhető időszak enyhén pozitív lett;
az 1 MNQ-s kötések lényegesen jobb eredményt mutattak, mint a nagyobb méretek;
a szabályos végrehajtású napok összességében pozitívak voltak;
a pszichés hibák jelentősen vissza tudták húzni az eredményt;
napszak szerinti eltérések is megjelentek;
a short és long teljesítménye eltért;
a valódi nyerő trade-ek lényegesen tovább tartottak, mint a valódi vesztesek;
a BE-k külön csoportként meglehetősen jelentősek;
ezért különösen érdekes kérdéssé vált, hogy a nyertes trade-ek természetes visszatesztjeit nem vágja-e le túl korán a trade management.
A legfontosabb következtetés talán nem is technikai.
A következő kísérletnek nem az a feladata, hogy bebizonyítsa, működik-e az S10.
Hanem az, hogy megbízható adatot gyűjtsön arról, mi történik akkor, amikor ugyanazt a rendszert ugyanazzal a kis kockázattal, lehetőleg pszichés eltérés nélkül hajtják végre.
Ha ez sikerül, a harmadik lépés már valóban lehet az optimalizálás: entry, stop, BE, TP, időszakok, long/short szűrés és végül a méretezés.
— AI adatelemzés a 10 napos S10 Flag System kihívásról
Amikor momentum van a piacon, az NQ gyorsan mozog. Keresgélve az időkeretek között, nekem a 10 másodperces időkeret ad olyan felbontást, amiben daytrade belépéseket találok. Jól passzol a belső, türelmetlen természetemhez, és ahhoz, hogy ha lassan változik valami, elvesztem a fókuszt, képzelgek, túlkomplikálok. Az S10 hatékonyan a jelenben tart.
Ebben az összegzőben vételi példákon mutatom a modellt, short természetesen ugyanez, csak lefele.
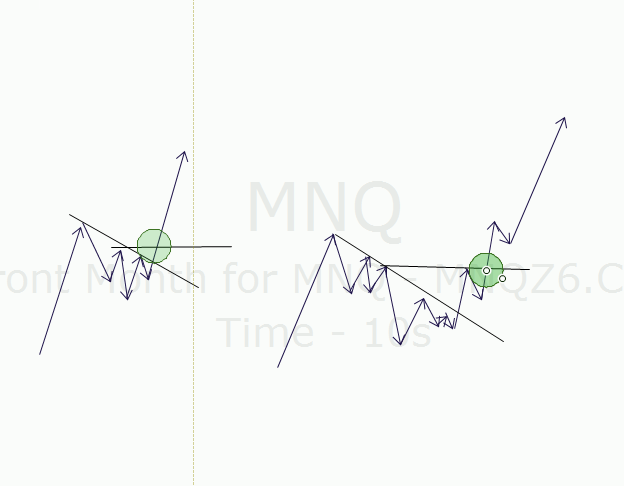
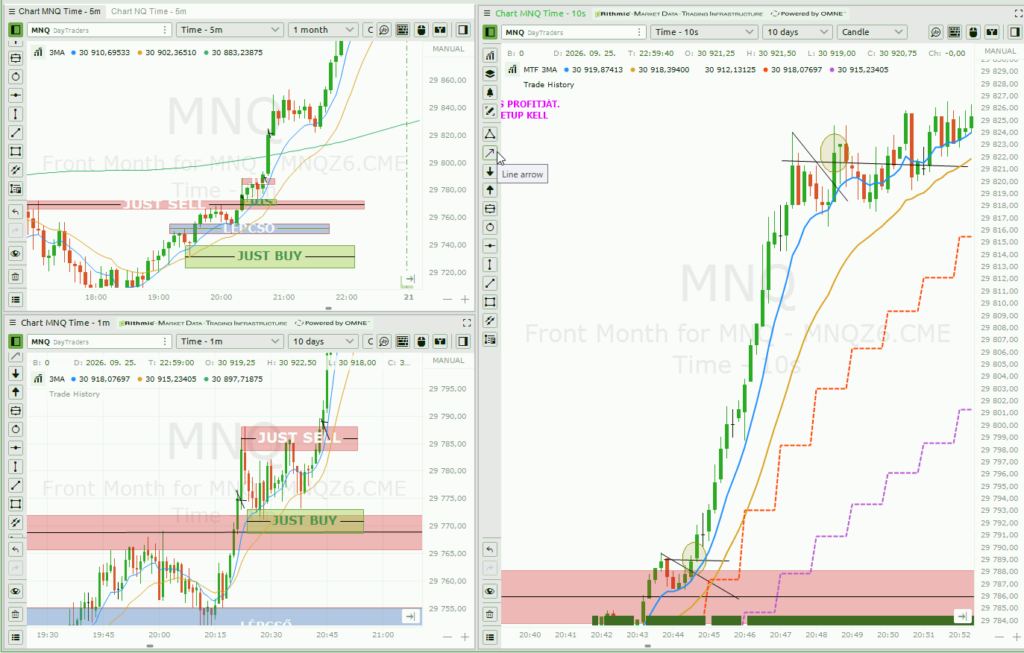
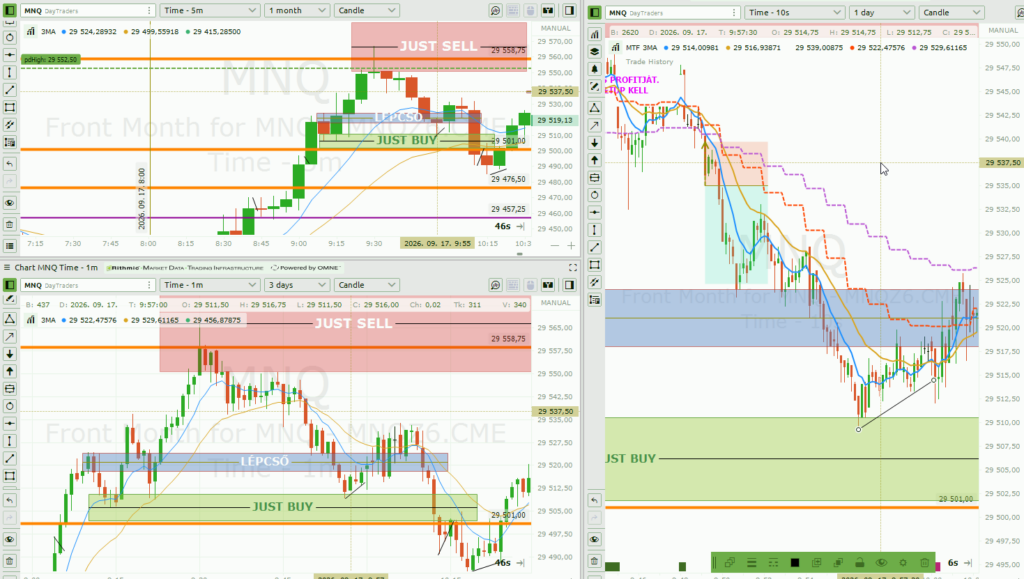
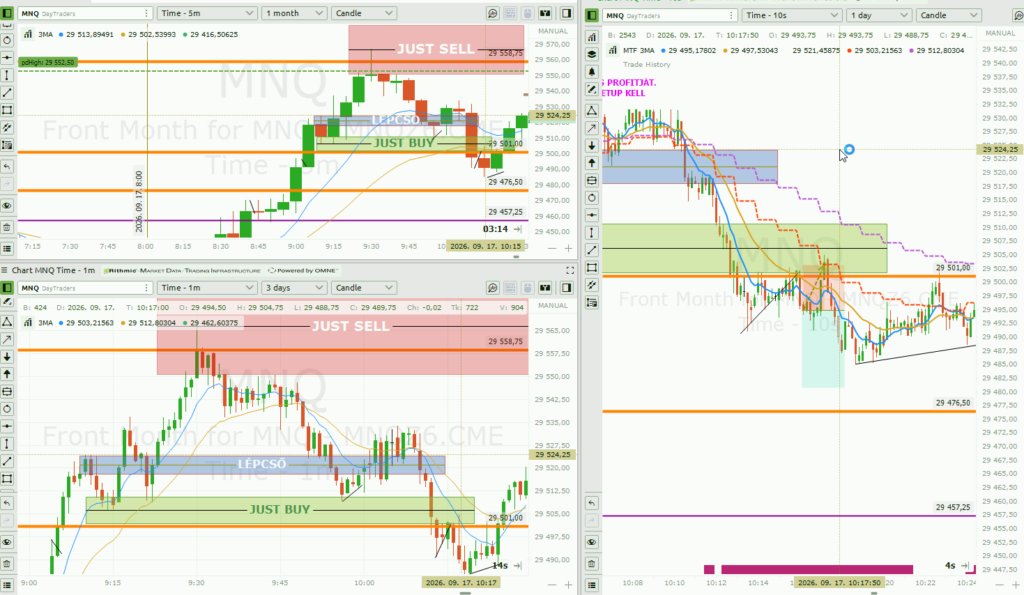
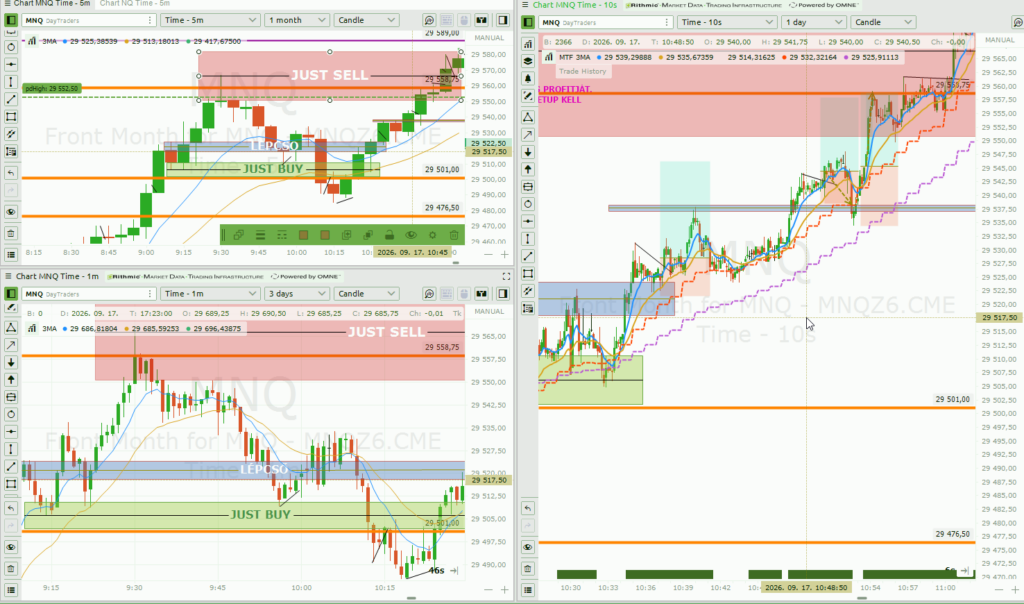
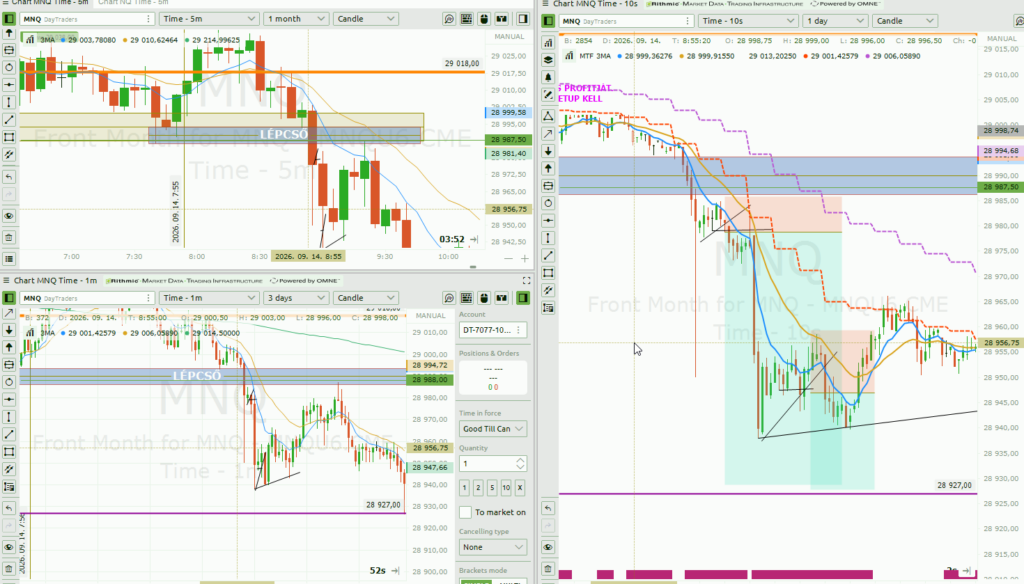
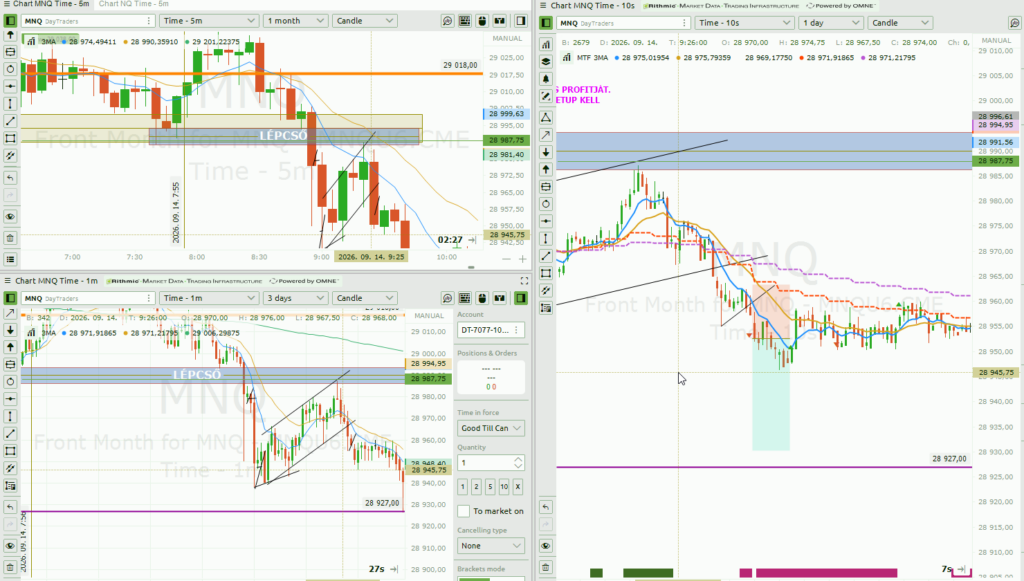
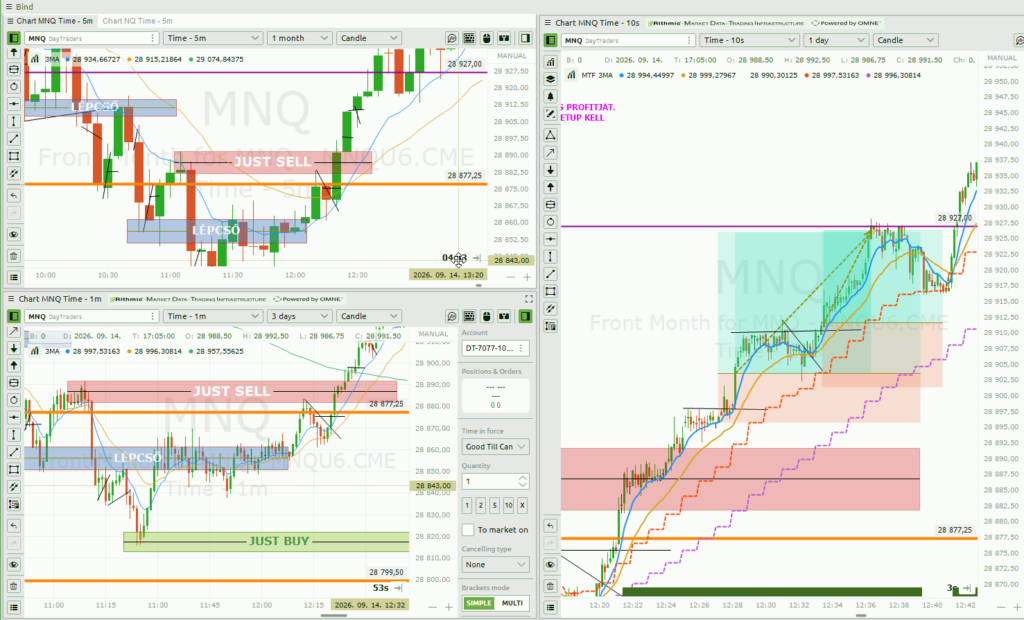
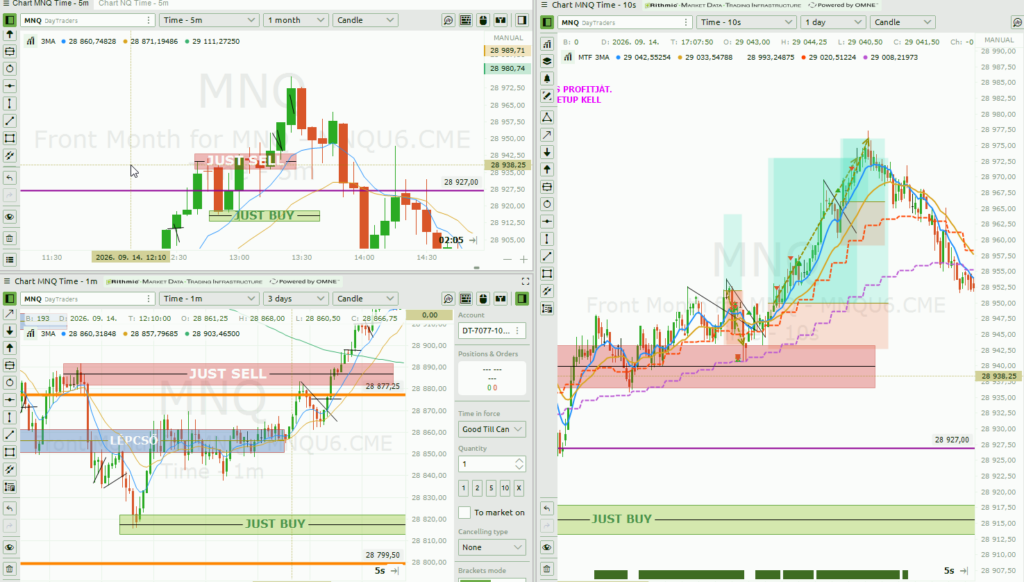
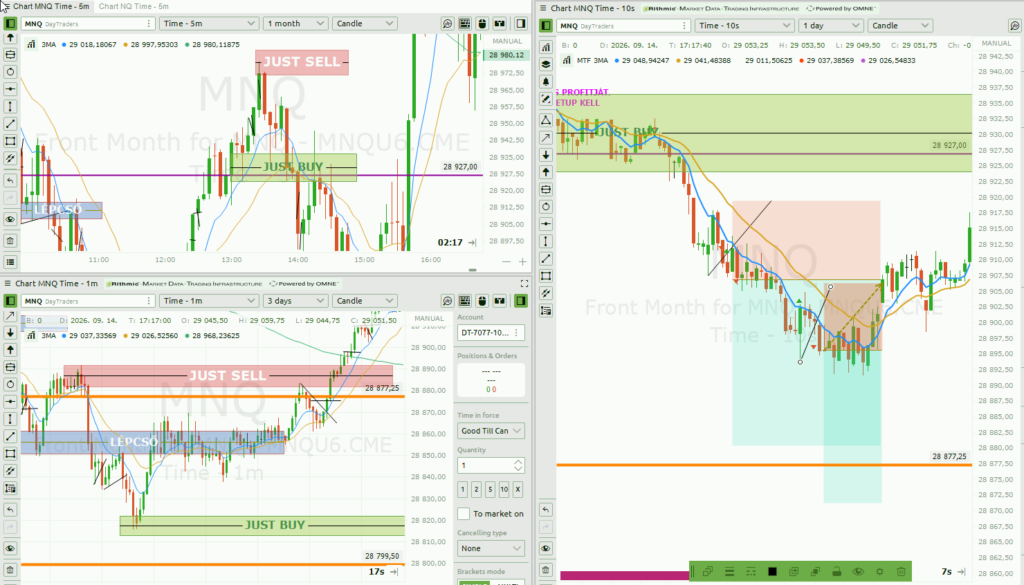
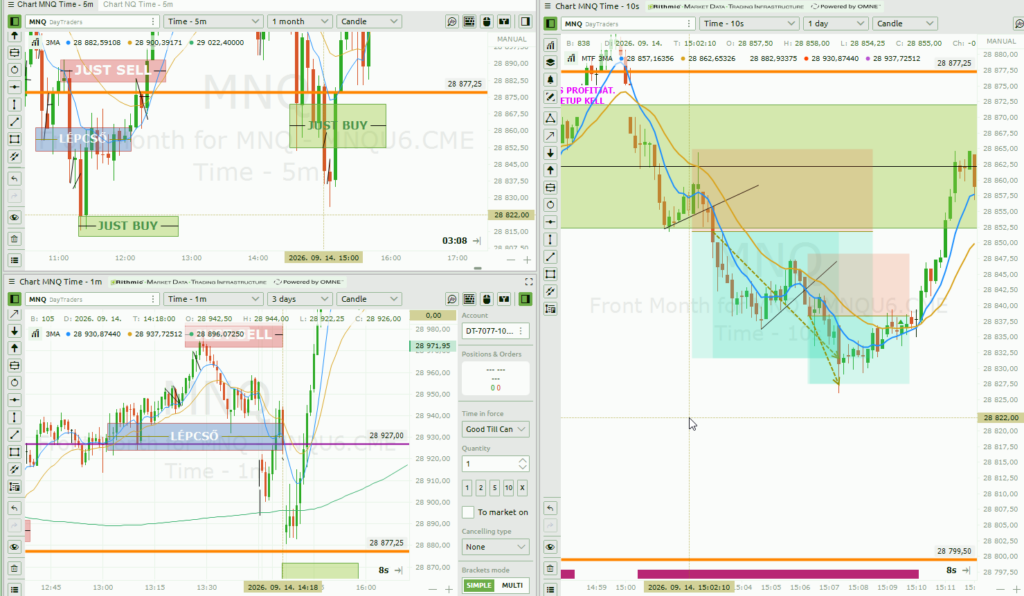
A következő képen az egyszerű és a komplexebb flag, első erős momentumban, a második esetben például szint átlépésekor, amikor még visszatesztel a kitörési zónára, kiszedve a korai longosokat, és onnan süvít tovább.
Amikor megjelenik az első piros gyertya, egy kb. 45 fokos vonalat húzok, amit később rá lehet pontosítani a gyertyák kanócaira. Az utolsó ellentétes impulzus kiindulását jelölöm vízszintes vonallal. Amikor ez átzárásra kerül, az a trigger.
Egy momentumban két belépést érzek jónak, ez lehet ráépítés is.
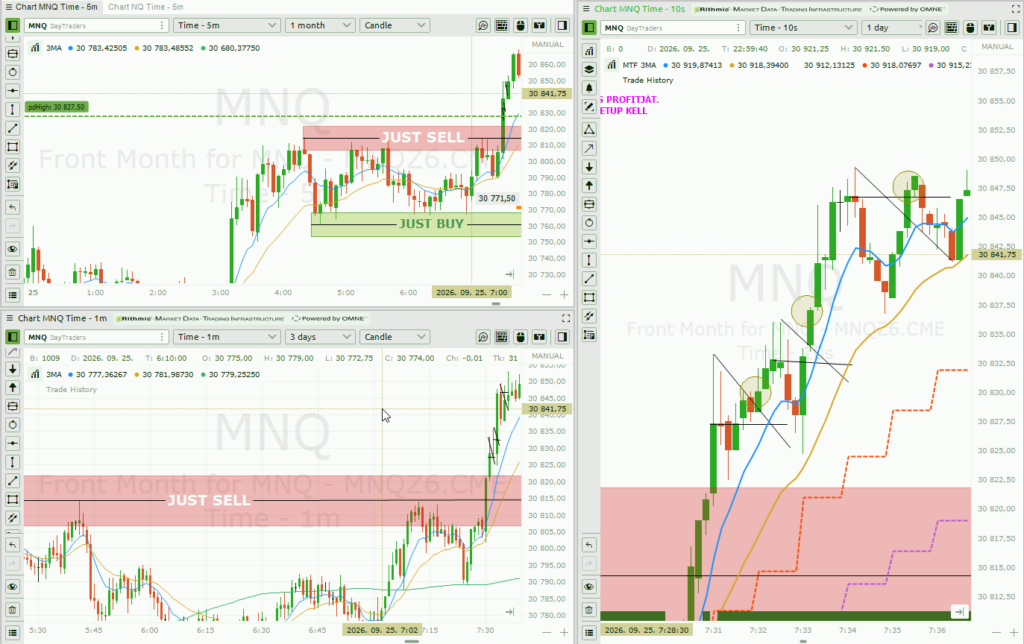
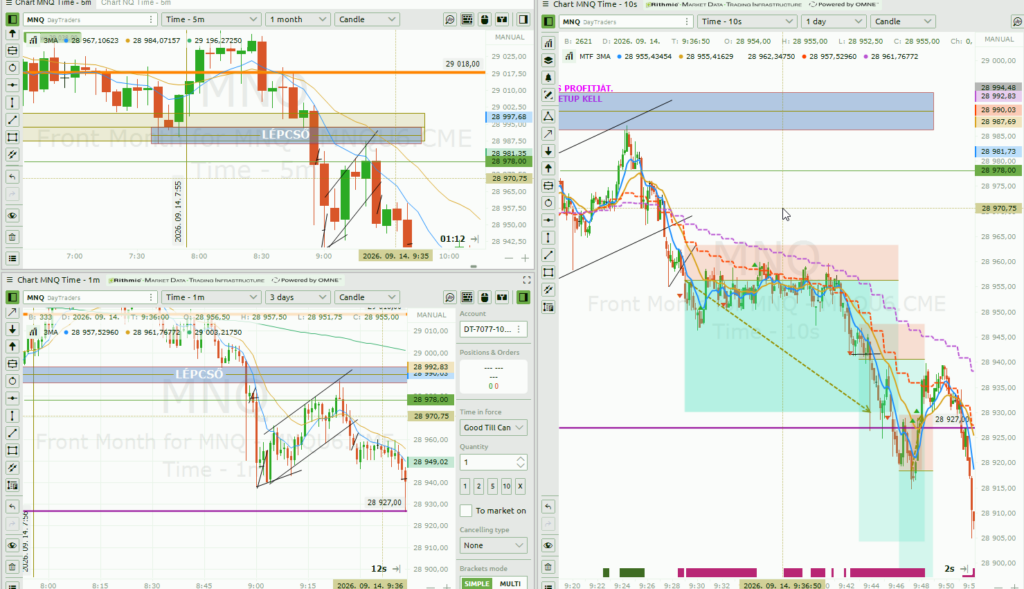
Egy hasonló, kitörés utáni helyzet:
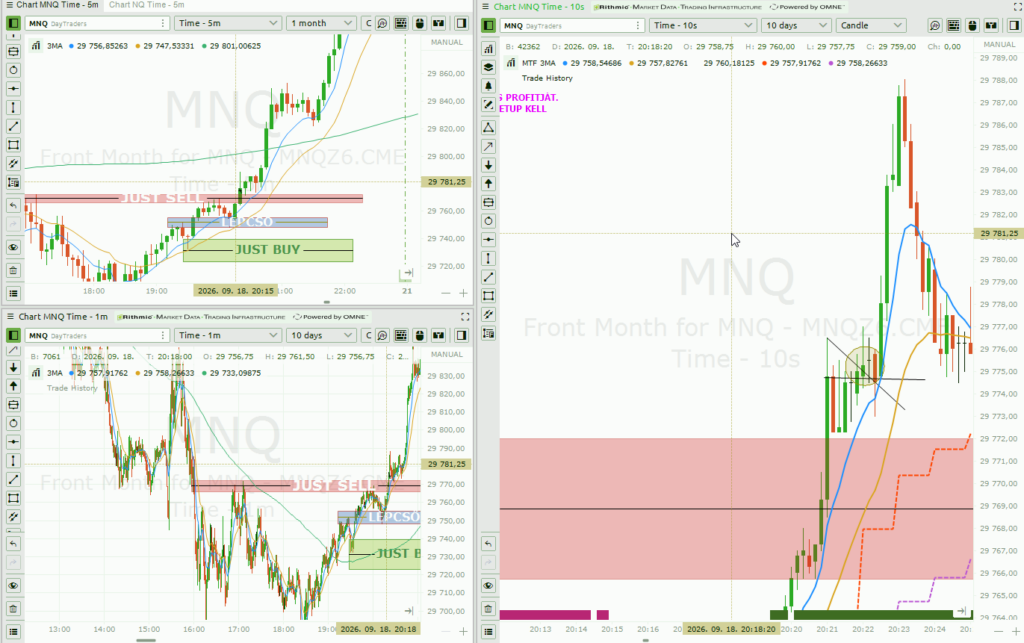
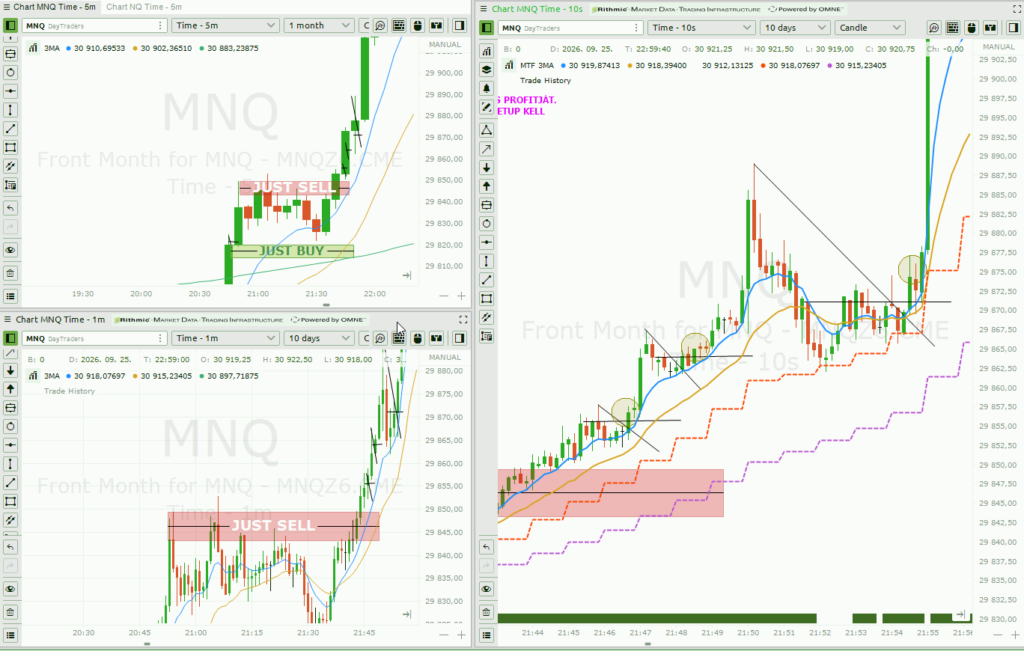
Újabb kitörés utáni momentum:
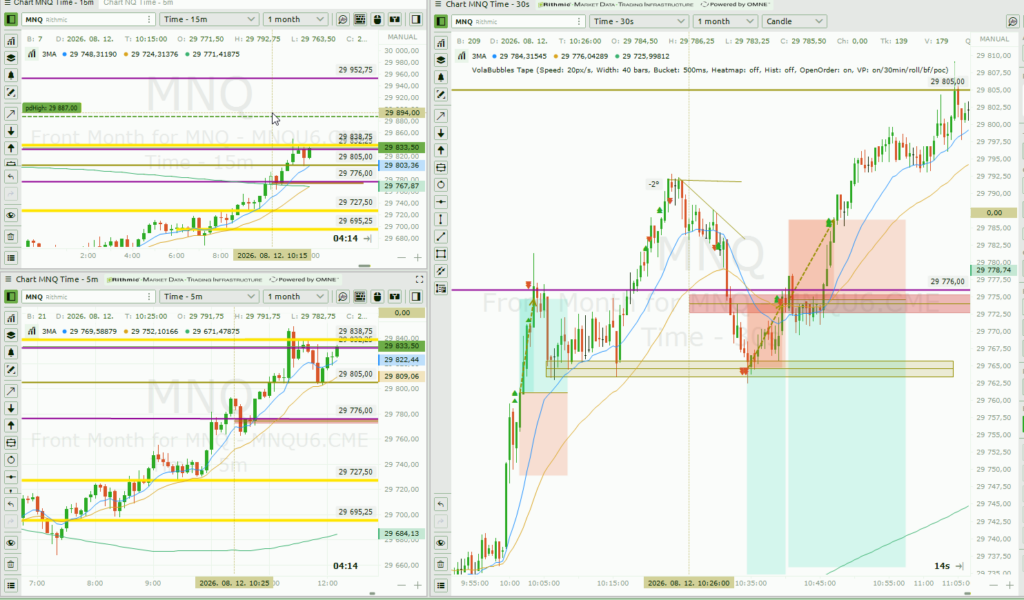
Itt két egyszerű, és egy komplex flag látszik: az öt percesen a 9MA felett van az ár, short-ról szó sem lehet. A komplexre is igaz, ha meredek nagyon a visszateszt, ekkor kb. 45 fokos vonalat használok, és az utolsó letörést vissza kell zárnia az árnak.
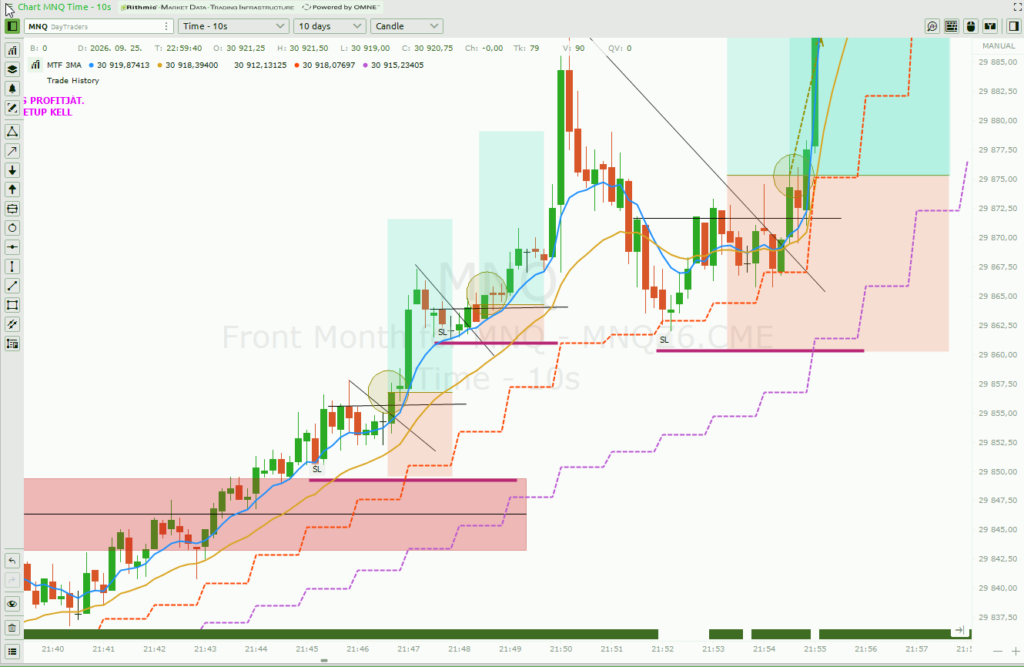
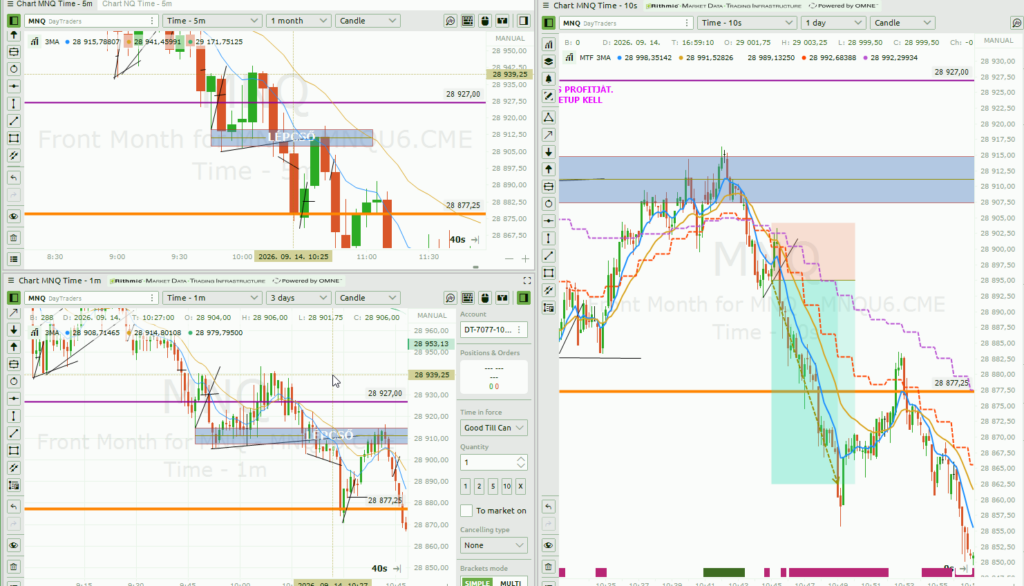
A triggerhez tartozik a stophelyszín: long esetén a visszateszt mélypontja alatt 2-3 tick a stop helyszín, akkor is, ha a felfele hullámzás adna rövidebb stopot is:
A felfele mozgás végén a lépcső érintése után volt egy elhúzódó tréd, de nyerő lett volna. Ezután a második is jó volt. A harmadikat elvileg már nem kötném nagyobb perces visszateszt nélkül.
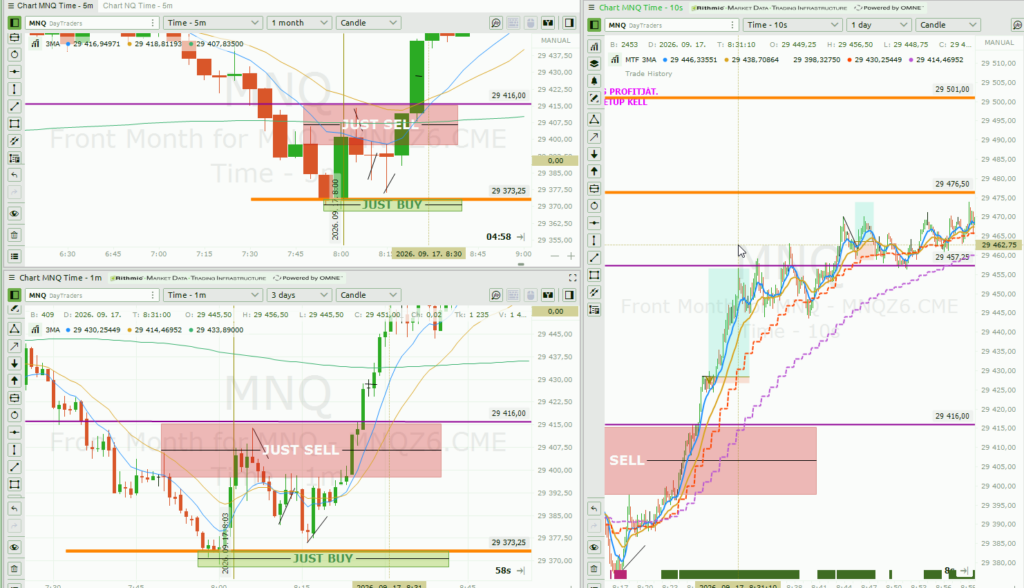
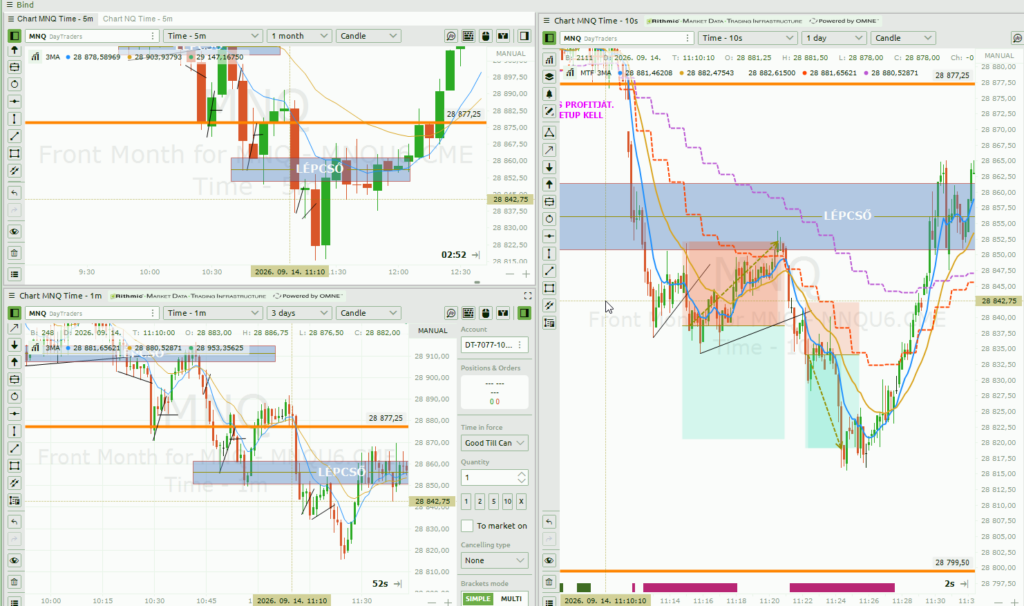
Lépcső érintés után szép short
Lépcső érintés után egy vesztes és egy nyerő pozíció
Just sell átlépés után két nyerú belépés
Just sell felett egy vesztes, 2 nyerő
Just buy alatt 1 nyerő, 1 vesztes
lépcsőről leszakadva 1 nyerő, és egy vesztő vagy BE
Újabb letörés után 2 short, egy nyerő, egy BE vagy vesztő
13 év trading után a fő problémám nem az, hogy nincs működő setupom, hanem hogy veszteség, türelmetlenség vagy a siker közelsége megváltoztatja a viselkedésemet.
Ezért nem elsősorban több önfegyelemre van szükségem, hanem külső korlátokra.
1. STRATÉGIA
Most nem keresek új setupokat.
Fő setupok:
Lépcső
Part
Belépés csak akkor, ha a setup ténylegesen kialakult.
Nem kereskedek azért, mert:
kimaradt egy mozgás,
„már mennie kell”,
vissza akarom hozni a veszteséget,
kell még +X dollár,
közel vagyok a célhoz.
Alapszabály
Nem a piacból kell kikényszerítenem a pénzt. Csak a saját setupomat kell megvárnom.
2. A LEGFONTOSABB HIBA
Tilos:
tetőbe vásárolni / aljba eladni.
Különösen akkor, ha jelentős szint – pl. H4 – van előttem.
Ha az első jó trade után megjelenik a gondolat:
„Jó lenne még egyet csinálni…”
akkor különösen óvatosnak kell lennem.
3. A LEGFONTOSABB PSZICHOLÓGIAI TRIGGER
Nem feltétlenül a veszteség a legveszélyesebb pillanat.
Hanem amikor közel kerülök a sikerhez.
Például:
+$1000 megvan, már csak +$500 kell a fundedhez.
Ilyenkor elkezdek:
jövőbeli pénzt számolni,
elképzelni, mi lesz utána,
túl magabiztossá válni,
többet akarni,
lazítani a szabályokon.
Ez a „bányakincs előtti egy méter”.
Ha megjelenik a „már majdnem megvan” érzés → figyelmeztető jel.
4. MIKOR VAN VÉGE A NAPNAK?
Egy trading napnak négyféle kijárata van:
🟢 1. Cél
+300 USD → kész, nap vége.
Fontos:
A +300 nem kötelező napi kvóta. Profit-stop, nem profitkényszer.
Ha +120-nál szabályosan befejezem a napot, az jó nap.
🔴 2. Kockázat
Rithmic -250 USD → nap vége.
Nincs „még egy próbálkozás”.
🟠 3. Két valódi vesztes trade
2 vesztes trade → 30 perc lockout.
A 30 perc letelte nem jelenti automatikusan azt, hogy folytathatok.
Csak akkor folytatás, ha utána van egyértelmű A+ Lépcső/Part setup.
Ha nincs → nap vége.
⚫ 4. Szabályszegés
Azonnal vége a napnak, ha például:
kikapcsolom a védelmi stratégiát,
eltávolítom / elmozdítom a stopot,
hozzáadok egy vesztes pozícióhoz,
túllépem az engedélyezett méretet,
tetőbe/aljba kényszerből belépek,
elkezdem „visszahozni” a veszteséget.
A szabályszegés nem egy új trade kezdete. A szabályszegés a trading nap vége.
5. A „VISSZA KELL HOZNOM” GONDOLAT
Ha ezt érzem:
„Ezt még visszahozom.”
vagy
„Nem akarok mínuszban befejezni.”
akkor nem új trade következik.
Hanem:
→ STOP.
Ez nem trading gondolat, hanem érzelmi állapotjelző.
6. MÉRET
Maximum 1 kontraktus.
A méretet nem érzésből szabályozom.
A méret növelése nem lehet:
veszteség után,
türelmetlenségből,
cél közelében,
„most már biztos” érzésből.
A pozícióméretet a rendszer korlátozza helyettem.
7. STOP
A maximális veszteség/kontraktus jelenleg kb. $70.
Ez vészfék, nem normál trade management.
A chart szerinti logikus stop az elsődleges.
A $70-es védelem arra való, hogy:
egy rossz trade-ből ne legyen katasztrófa.
8. NAPON BELÜLI IDŐZÓNÁK
A saját CSV-m alapján vannak gyanús időszakok.
⚠️ 10:00–11:00
A legerősebb ismétlődő negatív jel.
Különösen óvatosan.
⚠️ 12:00–14:00
Negatív irányú eredmény, de kevés adat → egyelőre csak figyelmeztető jel.
⚠️ 15:30–16:30
Nagy veszteségek szempontjából veszélyes időszak.
A minta egy része extrém veszteségekből származik, ezért nem állítjuk, hogy ez objektíven rossz piaci időszak.
🟢 11:00–12:00
A jelenlegi adatok alapján nem veszteséges zóna.
9. A LEGFONTOSABB ADAT
A kereskedési naplóm alapján a fő probléma:
nem az, hogy túl kevés trade-et nyerek.
Hanem:
a veszteségeim időnként aránytalanul nagyok.
A win rate sok esetben még kifejezetten jó, de néhány nagy veszteség elviszi sok kisebb nyerő eredményét.
Ezért:
Nem több nyerő trade kell.
Kevesebb katasztrofális trade kell.
10. A KÖVETKEZŐ 10 NAP CÉLJA
Nem az a cél, hogy minden nap +300 legyen.
A valódi cél:
10 egymást követő nap szabályosan kereskedni.
Egy nap akkor sikeres, ha:
betartottam a setupot,
nem üldöztem a piacot,
nem növeltem bosszúból a méretet,
nem nyúltam a stophoz,
betartottam a lockoutot,
időben befejeztem a napot.
Példa:
+$120, szabályosan → SIKERES NAP.
+$500, de revenge trade-del → SIKERTELEN NAP.
EGYMONDATOS VERZIÓ
Nem az a feladatom, hogy minden nap pénzt keressek. Az a feladatom, hogy csak a saját setupomat kereskedjem, és megakadályozzam, hogy egy rossz állapotú trade-ből katasztrófa legyen.
És talán a legfontosabb mondat, amit érdemes külön is kitenni:
Elég akkor van, amikor már nincs valid okom újra belépni — nem akkor, amikor végre elégedett vagyok az eredménnyel.
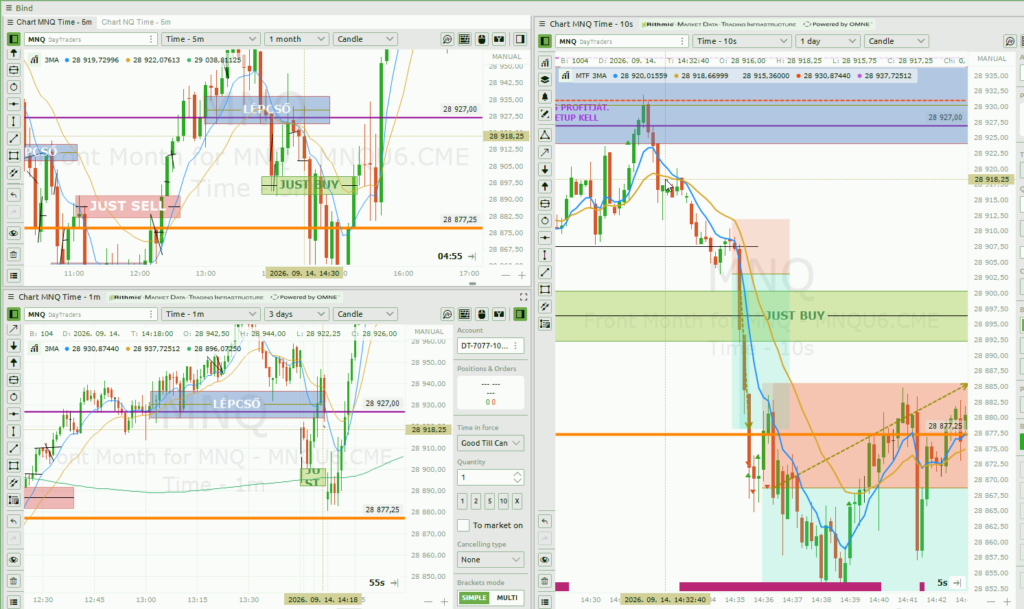
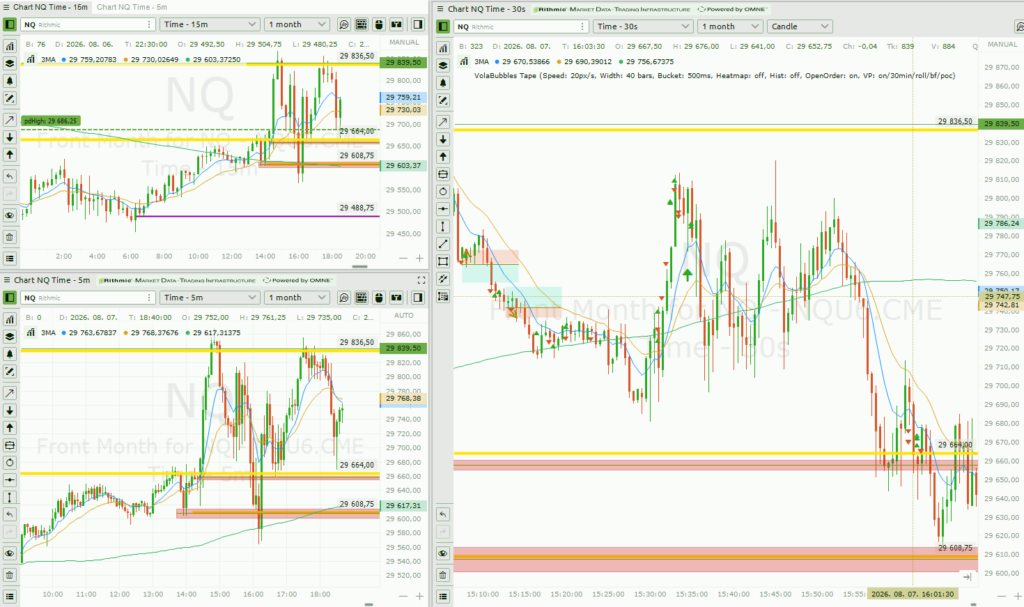
A Rithmic napi vesztő beállítás rendkívül fontos. Például az ilyenek miatt is, ami a képen van: A kép magáért beszél; Masszív emelkedésben M5 impulzus kiindulás visszavétele előtt shortoltam.
Nem túl beszédes a kép, de a lényeg, hogy nem voltam flow-ban; nem ez a baj, hanem hogy nem volt Rithmic-ben beállított napi vesztő limit és napos kizárás.
Ezt a hibát nem szabad újra elkövetni. Most nagyobb számlát használok, hogy ne legyenek másolt példányok, de ha lesznek, azokon is egyenként be kell állítani.
A tőzsdén a felelősség vállalásnak van egy elméleti és egy gyakorlati szintje:
Az elméleti felelősség: Nem hibáztatod a piacot, a brókert, a market makereket vagy a híreket. Tudod, hogy a túltrédelés és a pozícióméret feltekerése a te döntésed volt. Ez hatalmas dolog, a kereskedők 90%-a eddig sem jut el.
A gyakorlati felelősség: Az igazi felelősségvállalás nem az, hogy a veszteség után rituálisan ostorozod magad, hanem az, hogy megvéded magadat saját magadtól. Ha tudod, hogy a fókuszod sérült (korábbi veszteség, kialvatlanság, esetleg kapzsiság a sikerek után), és mégis leülsz a gép elé, az olyan, mintha ittasan ülnél a volán mögé, miközben hangosan mondogatod: “Tudom, hogy nem kellene, és ha karambolozom, az az én hibám lesz!”
A bűntudat nem egyenlő a felelősség vállalással. A bűntudat passzív, a felelősségvállalás viszont cselekvés: jelen esetben a távolmaradás cselekvése.
A futures kereskedésben a FOMO (félelem a lemaradástól) vagy a veszteség utáni bosszúvágy egy olyan erős kémiai koktélt (adrenalin, kortizol) lök ki az agyadban, ami szó szerint lekapcsolja a józan észt. Ilyenkor a prefrontális kérged hiába kiabálja, hogy “Állj meg!”, az érzelmi agyad erősebb, mert a korábbi stressz (veszteség, nyereség, kialvatlanság, alkohol) miatt eleve le van gyengülve.
Tegnap sok komoly mozgást sikerült kihagynom: nagy kötéssel mentem, így nagyon szorosan követtem a mozgásokat. Ha picit kisebb kötéssel, nagyobb térrel kereskedem, ma van újabb funded számlám. Ehelyett ma felkeltem (fejfájással) és ledaráltam a 2500 dollárt.
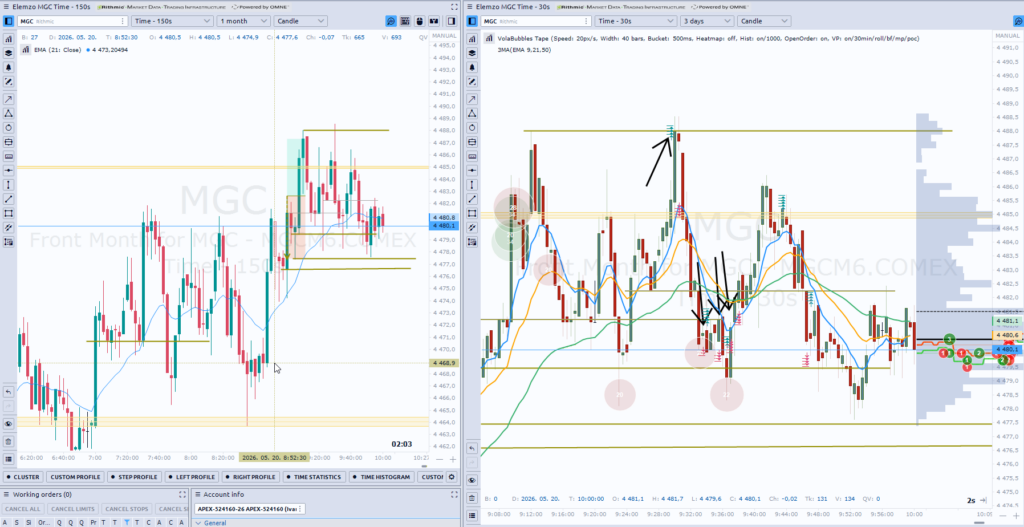
Első kötés felfele kitörésre ment, utána pedig a lefordulásra és lefele megindulásra lépkedtem be először szűk stoppal, majd elhagyva azt. De már a szűk stopok is annyi kárt okoztam a 10 kontraktus miatt, hogy nem sok maradt a számlában. A shotgun-t erőltettem, pedig a part adott volna ebben a helyzetben jóbb belépéseket.